Pánikhangulat a tőzsdéken: megremegett a részvénypiac, az olajár és a kamatdöntések miatt rettegnek a befektetők
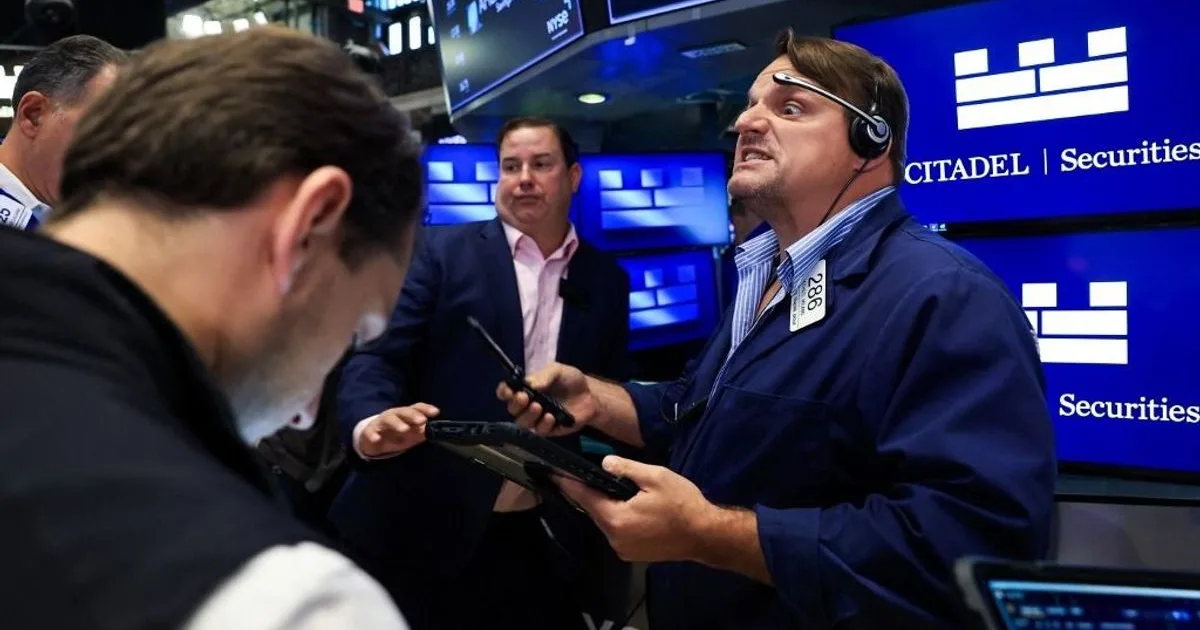
Fokozódik a feszültség a világ tőzsdéin: az olajárak kilengései, a közel-keleti háborús helyzet és a közelgő jegybanki döntések miatt egyre idegesebbek a befektetők. Az ázsiai részvénypiac már meg is ingott, miközben a világ legnagyobb technológiai óriásainak gyorsjelentései és az újabb kamatemelések veszélye további komoly fordulatokat hozhatnak.
Óvatos kereskedés jellemezte hétfőn a részvénypiacot, az olaj ára hat hónapos csúcsáról mérséklődött. A befektetők egy jegybanki kamatdöntésekkel és vállalati gyorsjelentésekkel zsúfolt hét elé néznek, amely újabb próbára teheti a mesterséges intelligencia körüli fellendülésbe vetett bizalmukat.
A Brent típusú kőolaj ára 1,9 százalékkal, hordónként 114,48 dollárra csökkent, miután olyan hírek jelentek meg, amelyek szerint katari közvetítők vasárnap Teheránban tárgyaltak a térség feszültségének enyhítéséről. A Brent határidős jegyzései a múlt héten 6,2 százalékkal emelkedtek, és 2022 közepe óta a legmagasabb heti záróárat érték el; a drágulást a húszik Szaúd-Arábia elleni támadásai váltották ki. Az amerikai nyersolaj határidős ára 2,2 százalékkal, hordónként 101,01 dollárra esett.
A japán Nikkei index 0,2 százalékkal csökkent, miután az előző héten 4 százalékot veszített értékéből. A dél-koreai vezető részvényindex 0,5 százalékkal gyengült, így az októberi vesztesége már megközelíti a 20 százalékot. A vezető kínai vállalatok részvényeit tömörítő CSI 300 index 0,5 százalékkal esett, a kínai részvénypiac immár 11 egymást követő hete gyengül.
Az olajárak emelkedéséből eredő inflációs nyomás valamennyi, ezen a héten ülésező jegybank számára aggodalomra ad okot. Az új-zélandi jegybanktól széles körben kamatemelést várnak szerdán. A piacok szerint a Federal Reserve most változatlanul hagyja az irányadó kamatot, decemberre azonban már 80 százalékos valószínűséggel áraznak kamatemelést. Hasonló várakozások övezik a japán jegybankot és az Európai Központi Bankot is.
Az amerikai maginfláció egyik meghatározó mutatója várhatóan azt jelzi majd, hogy az árnyomás szeptemberben továbbra is magas, 3,1 százalékos volt. Az amerikai gazdaság az előrejelzések szerint évesített alapon 3,2 százalékos ütemben növekedett, részben az adatközpontok építésére fordított jelentős beruházásoknak köszönhetően.
A Wall Streeten az S&P 500 határidős jegyzései 0,2 százalékkal nőttek, a Nasdaq határidős indexe pedig 0,1 százalékkal emelkedett. Európában az EURO STOXX 50 és a német DAX határidős jegyzése egyaránt 0,3 százalékkal, a brit FTSE határidős indexe 0,4 százalékkal erősödött.
A gyorsjelentési szezon legfontosabb szereplői között lesz az Alphabet, a Microsoft és az Amazon. Az elemzői konszenzus szerint a Microsoft 90,6 milliárd dolláros árbevételről és részvényenként 4,73 dolláros korrigált nyereségről számolhat be, az Amazon esetében 202 milliárd dolláros árbevételt és mintegy 1,97 dolláros részvényenkénti eredményt várnak, az Alphabet árbevétele pedig 128 milliárd dollár lehet. Ázsiában az SK Hynix és a Samsung Electronics is ezen a héten publikálja eredményeit.
A tízéves amerikai államkötvények hozama 4,97 százalékon állt, jóval az október elején elért 5,36 százalékos csúcs alatt. A devizapiacon egy dollárért 156,90 jent kellett fizetni, az euró 0,1 százalékkal, 1,1220 dollárra drágult, az angol font árfolyama 1,3346 dolláron stabilizálódott.
A brazil real kereskedése az ázsiai piacokon még nem indult meg, miután Luiz Inácio Lula da Silva vasárnap történelmi jelentőségű, negyedik elnöki ciklusát nyerte el. Flávio Bolsonaro szenátor nem ismerte el vereségét, és kezdeményezni fogja a második forduló érvénytelenítését. Egy Tokióban kereskedett, brazil részvényeket követő tőzsdén kereskedett alap árfolyama 15 százalékkal zuhant. Az arany ára 0,4 százalékkal, unciánként 4012 dollárra emelkedett, miután az előző héten több mint 4 százalékkal esett.
