Felrobbant az olajpiac, régóta nem látott szinteken az árak
Jelentős emelkedéssel zárta a pénteki kereskedést a globális olajpiac: a benchmarkként szolgáló Brent kőolaj ára hónapok óta nem látott, hordónkénti 110 dolláros szinten mozgott, a WTI határidős ára pedig 3,5 százalékos emelkedéssel hordónként 101,41 dollárra ugrott fel. Ilyen szintre utoljára áprilisban és májusban volt példa, május első napjaiban 114 dollárt is elkértek a marker olajért.
Súlyos strukturális feszültségek a globális piacon
A Nemzetközi Energia Ügynökség 2026. októberi olajpiaci jelentése szerint a globális energiapiacot súlyos és mélyreható strukturális feszültségek jellemzik. Az elemzés rávilágít, hogy a világ olajkereslete az elhúzódó iráni háború, az ellátási láncok zavarai és az üzemanyagárak megugrása miatt éves szinten átlagosan napi 2,6 millió hordóval csökken. A visszaesés különösen a negyedik negyedévben válik szembetűnővé. Az ügynökség külön kiemeli a gázolajpiacot, mivel a teljes globális keresletcsökkenés mintegy negyedéért a dízelkrízis felelős.
Csökkenő kínálat, későbbi korrekció
Az előrejelzés szerint a globális olajkínálat 2026 egészét tekintve átlagosan napi 5,8 millió hordós csökkenést könyvelhet el, éves átlaga pedig 100,7 millió hordó naponta lehet. 2027-ben ez napi 7,7 millió hordóval növekedhet. Bár szeptemberben az öbölmenti országok, különösen Szaúd-Arábia és az Egyesült Arab Emírségek fokozott kitermelésének köszönhetően látható volt egy átmeneti, havi szintű emelkedés, a piac érdemi korrekciójára csak a következő évben van kilátás.
Optimistább kép a fizikai ellátásról
A Goldman Sachs elemzése árnyaltabb képet fest: a Közel-Keletről érkező olajszállítások a vártnál gyorsabb alkalmazkodásnak köszönhetően már szeptember végére visszaálltak a háború előtti, 2025-ös átlagos szintre. A szakértők szerint legalább egy évig drágán tartják az olajat, az árak 2027-ben fokozatosan csökkennek ugyan, de a 2026. februári szintjük felett maradnak. Az elemzés rávilágít arra is, hogy a nyersolaj és a belőle előállított benzin és dízel magas ára átterjedt a háztartások költségvetéseire, és sokkhullámot idézett elő az amerikai gazdaságban.
A hazai üzemanyagpiac mozdulatlan
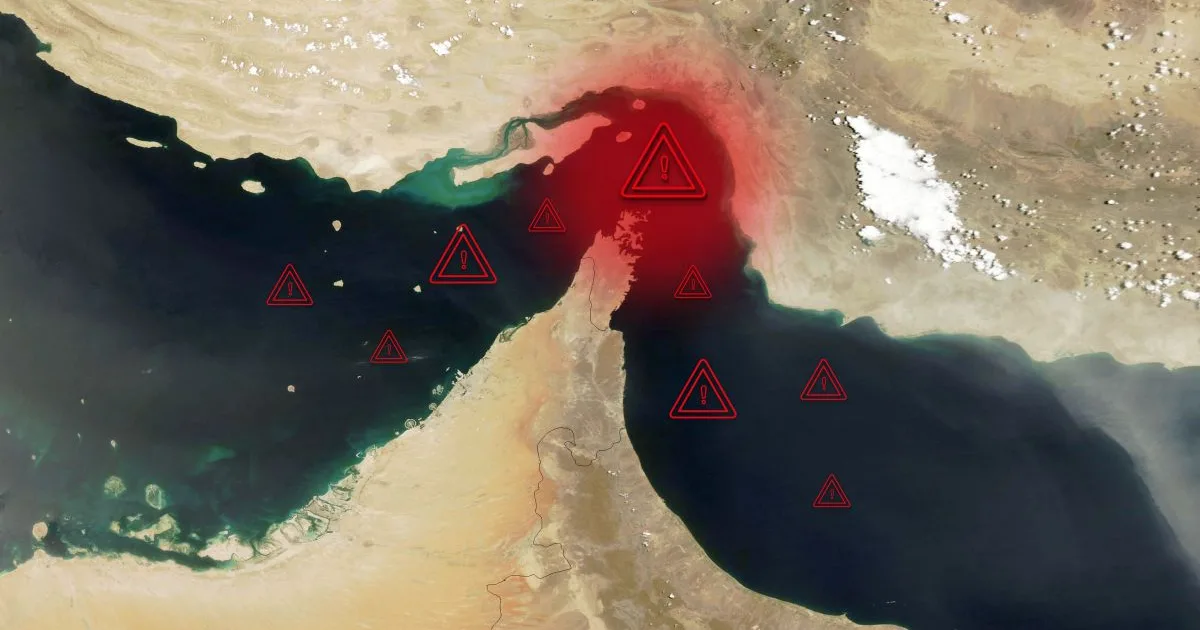
Magyarországon egyelőre nem sokat érezni a nemzetközi folyamatokból: a gázolaj ára közel három hete 709 forinton áll, míg a benzin legutóbb október 8-án változott, akkor egyetlen forinttal emelkedett, és érte el a jelenlegi 642 forintos szintet. A nyersolaj ára a Hormuzi-szoroson áthaladó hajóforgalomtól függ, amelyen a világ olajellátásának mintegy 20 százalékát szállították a háború előtt.
Tartályhajó-incidens a szorosnál
Az iráni Forradalmi Gárda szombaton bejelentette, hogy egy olajszállító tartályhajó felrobbant és kigyulladt, miután aknának ütközött a Hormuzi-szoroson áthaladás közben. A tartályhajó több mint 2 millió hordó nyersolajat szállított, és illegálisan próbált áthaladni a stratégiai vízi úton. Az ehhez hasonló incidensek, a közel-keleti exportközpontokat érintő újabb feszültségek és a finomítói kapacitások körüli viták miatt az árfolyam pénteken napközben érintette a 110 dolláros lélektani határt.
Kockázati prémium és feltöltött tartalékok
A magas árak mögött egyrészt egy hordónként nagyjából 25 dolláros kockázati prémium áll, amelyet a háborús eszkaláció állandó veszélye miatt fizet a piac, másrészt az, hogy a korábban kiürült globális tartalékokat az országok most hatalmas tempóban próbálják újra feltölteni, ami óriási pluszkeresletet generál.
Pénzeső az olajcégeknek
Az olajipari óriásoknak kedvezett, hogy a kőolaj ára az év eddigi részében átlagosan mintegy harmadával volt magasabb a korábbi szintnél. Az Egyesült Államok és Irán közötti háború súlyos fennakadásokat okozott a globális energiapiacokon: az európai földgázárak a konfliktus februári kezdete óta 155 százalékkal emelkedtek, a dízel ára pedig csaknem megduplázódott. A helyzet a 2022-es energiaválságot idézi, amikor az öt legnagyobb olajvállalat nyeresége 125 százalékkal ugrott meg, lényeges különbség azonban, hogy a vállalatok ezúttal eddig elkerülték a rendkívüli nyereségre kivetett különadókat.
