Német autóipar: Magyarország lehet a nyertes, de a valódi veszély Kínából jön
Miközben Németországban gyárbezárásokról, tízezres leépítésekről és költségcsökkentésről szólnak a hírek, Kecskeméten és Debrecenben felpörög az autógyártás. A folyamat azonban nem klasszikus magyar–német verseny: a nagy német konszernek egyetlen nemzetközi termelési hálózatként kezelik üzemeiket, amelyen belül az új modellekért, beruházásokért és kapacitásokért folyik a küzdelem.
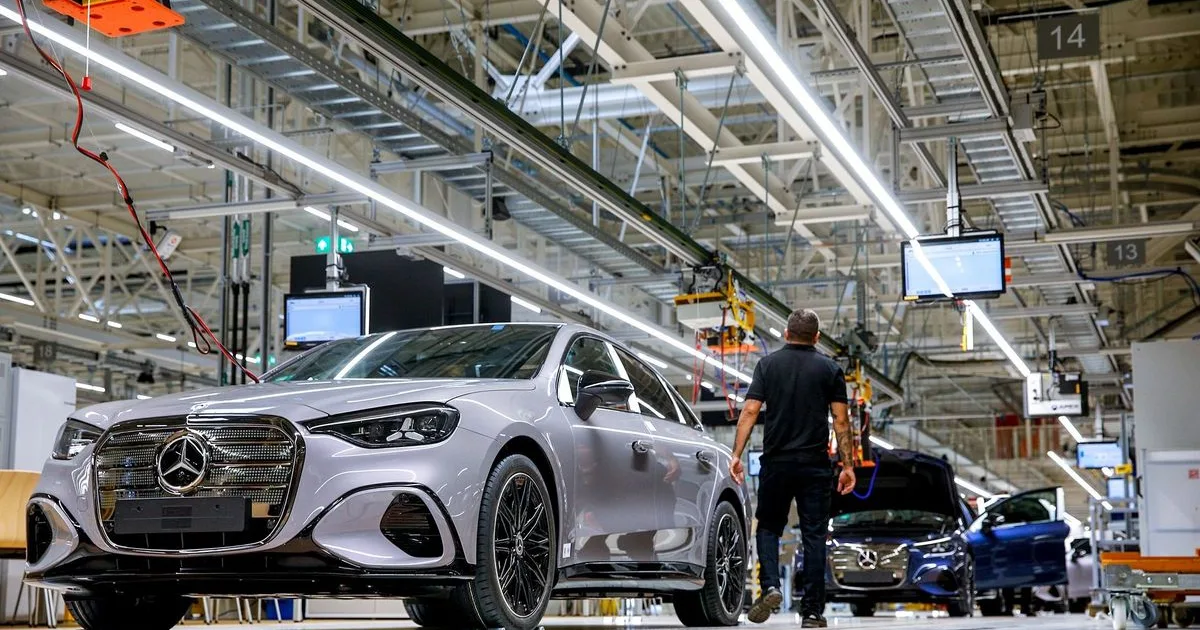
A Mercedes kecskeméti üzemének potenciális éves kapacitása akár 400 ezer autóra nőhet, míg a vállalat németországi személyautó-gyártási kapacitása mintegy 900 ezer darab. A BMW debreceni gyárában szeptemberben indult el a harmadik műszak, a több mint 2 milliárd eurós beruházás nyomán már több mint ötezren dolgoznak az üzemben. A kecskeméti Mercedes a 2022–2026-os fejlesztési programban mintegy egymilliárd eurót ruházott be, az üzem területe 200-ról 440 hektárra nőtt.
A költségkülönbség jelentős: a feldolgozóipar egy munkaórára jutó teljes munkaköltsége Németországban 49,5 euró, Magyarországon 15,6 euró volt, ami közel 69 százalékos előnyt jelent. A magyar előny azonban nem kizárólag az olcsóbb munkaerőn alapul: az alacsonyabb költségek modern, zöldmezős technológiával párosulnak. A BMW debreceni gyára digitálisan integrált, digitális ikreket és mesterséges intelligenciát használ, helyben szereli a nagyfeszültségű akkumulátorokat, és normál működéséhez nem használ fosszilis energiahordozót.
A valódi strukturális kihívás azonban nem Magyarország, hanem Kína. Míg a magyarországi gyárak erősödése vállalati szinten a német konszernek egészének versenyképességét javíthatja, addig Kína külső versenytársként jelenik meg. Tavaly több mint egymillió Kínában gyártott személyautó érkezett az Európai Unióba, ami az összes uniós újautó-eladás 7 százalékát, az elektromos autók értékesítésének pedig már 20 százalékát adta. A német gyártók kínai eladásai eközben mind csökkentek: a Volkswagen-csoporté 8 százalékkal, a BMW-é 12,5 százalékkal, a Mercedes-Benz Carsé 19 százalékkal esett vissza.
Kína már nem kizárólag az árral versenyez: az akkumulátortechnológiában, az elektromos hajtásláncban, a szoftverben, a digitális szolgáltatásokban és a modellfrissítési ciklusban is egyre erősebb kihívó. A kínai gyártók európai üzemeket is építenek, így térnyerésük a jövőben nem feltétlenül kínai importként jelenik meg a statisztikákban.
Magyarország számára a legkedvezőbb forgatókönyv nem a német autóipar összeomlása, hanem annak alkalmazkodása. Az ország egyszerre lehet a termelési átrendeződés nyertese és a német autóipar tartós gyengülésének vesztese. A kockázat három irányból is jelentkezhet: a gyengébb európai kereslet visszafoghatja a magyar gyárak exportját, a német gyártók romló jövedelmezősége nyomást gyakorolhat a beszállítói árakra, és a magyar beszállítók egy része közvetlenül németországi üzemeknek dolgozik.
A magyar ipar számára a legfontosabb kérdés, hogy a jelenlegi erős pozíció hosszú távon is fennmarad-e, és hogy a hazai hozzáadott érték – a beszállítói arány, a mérnöki tevékenység, a kutatás-fejlesztés és a szolgáltatófunkciók – növekedni tud-e. Az autóipar erősen modell- és technológiaciklus-függő: Kecskemét és Debrecen jelenlegi helyzete erős, de hosszabb távon azon is múlik, megkapják-e a következő modellgenerációkat.
