A Wizz Air komoly kihívásokkal néz szembe, de a befektetők bíznak a stratégiában
A Wizz Air az elmúlt években sorozatos nehézségekkel szembesült, ami jelentős hatással volt a légitársaság pénzügyi teljesítményére és részvényárfolyamára. A 2010-es évek végén a magyar gyökerű társaság részvénye még 30 font felett kereskedett, működési eredményhányada pedig 15 százalék körül alakult. Ezt követően azonban a részvény árfolyama több mint kétharmadával esett, és a vállalat az idei évben várhatóan működési veszteséggel zár.
A légitársaság nehézségei több tényezőre vezethetők vissza. A koronavírus-járvány idején a Wizz Air – más légitársaságokhoz hasonlóan – jelentős veszteségeket szenvedett el. Emellett a társaság az orosz-ukrán háború kitörése előtt komoly jelenléttel rendelkezett Ukrajnában, valamint Izraelben is a 2023-as támadásokat megelőzően. A legsúlyosabb problémát azonban a Pratt & Whitney GTF hajtóművek gyártási hibája okozta, amely miatt széles körű ellenőrzésekre került sor, és számos repülőgép hosszabb időre a földre kényszerült.
A 2019 márciusával zárult pénzügyi évben a Wizz Air még 300 millió eurós működési eredményt és 20 százalékos árbevétel-növekedést ért el. A 2025 márciusával zárult évben – amikor a hajtóműprobléma már teljes éven át éreztette hatását – az árbevétel csupán 4 százalékkal nőtt, a működési eredmény pedig 168 millió euróra csökkent.
Új, óvatosabb stratégia a fenntartható növekedésért
A légitársaság legújabb stratégiája jelentősen visszafogja a korábbi nagyratörő terveket. Váradi József vezérigazgató még 2024-ben a „Wizz 500” névre keresztelt tervet népszerűsítette, amely hosszabb távon 500 repülőgépes flottával számolt, és 2030-ra mintegy 450 gépet irányzott elő. Az új terv ezzel szemben 2030-ra 335 repülőgépes flottát céloz, és ismét hangsúlyossá teszi a közép- és kelet-európai fókuszt.
A Wizz Air 2030-ra 10 milliárd eurós árbevételt kíván elérni, 10 százalékos működési eredményhányad mellett. Ez a célkitűzés nagyjából megegyezik az elemzői várakozásokkal. A visszafogottabb növekedési tervek összhangban vannak a piaci trendekkel: az olyan nagy amerikai légitársaságok, mint a United Airlines, szintén csökkentik kapacitásukat a jövedelmezőség előtérbe helyezése érdekében. A Wizz Air október és március közötti időszakra tervezett 5 százalékos kapacitáscsökkentése előtt a rivális Ryanair is hasonló bejelentést tett.
Pénzügyi kockázatok és befektetői bizalom
A légitársaság nettó adósságállománya június végén még mindig meghaladta az EBITDA négyszeresét, ami kétszerese annak a szintnek, amelyre a befektetésre ajánlott hitelminősítés eléréséhez szükség lenne. Az elemzők szerint ez komoly pénzügyi kockázatot jelent.
A befektetők azonban kedvezően fogadták a vállalat új stratégiáját. A Wizz Air részvényeinek árfolyama az új stratégia bejelentését követően több mint 9 százalékkal emelkedett, míg a STOXX Europe Airlines Index csupán 2 százalékkal erősödött ugyanezen időszak alatt. Ez azt jelzi, hogy a piac bizalmat szavaz a légitársaság racionalizált növekedési tervének.
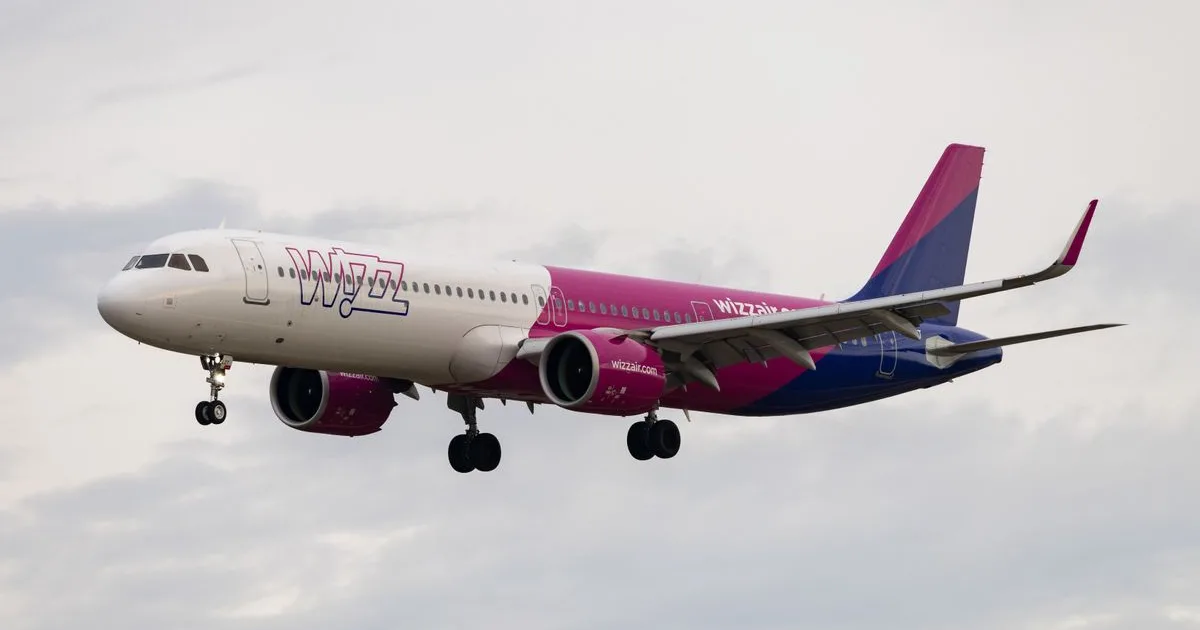
A Wizz Air továbbra is jelentős potenciállal rendelkezik: Airbus A321Neo repülőgépei több mint 230 turistaosztályú ülőhelyet kínálnak korszerű hajtómű-technológiával, ami alacsony egy utasra jutó költséget tesz lehetővé. Erős közép- és kelet-európai pozíciója pedig kedvező a régió átlagosnál magasabb növekedési üteme szempontjából. A Bernstein elemzői szerint Lengyelországban például az egy főre jutó repülőutak száma mintegy 45 százalékkal emelkedett 2019 és 2025 között.
A légitársaság a Világgazdaság megkeresésére közölte, hogy túlzóak a hírügynökség jóslatai a vállalat jövőjével kapcsolatban.
