Megszűnik az Otthon Start, jön a Wekerle Plusz
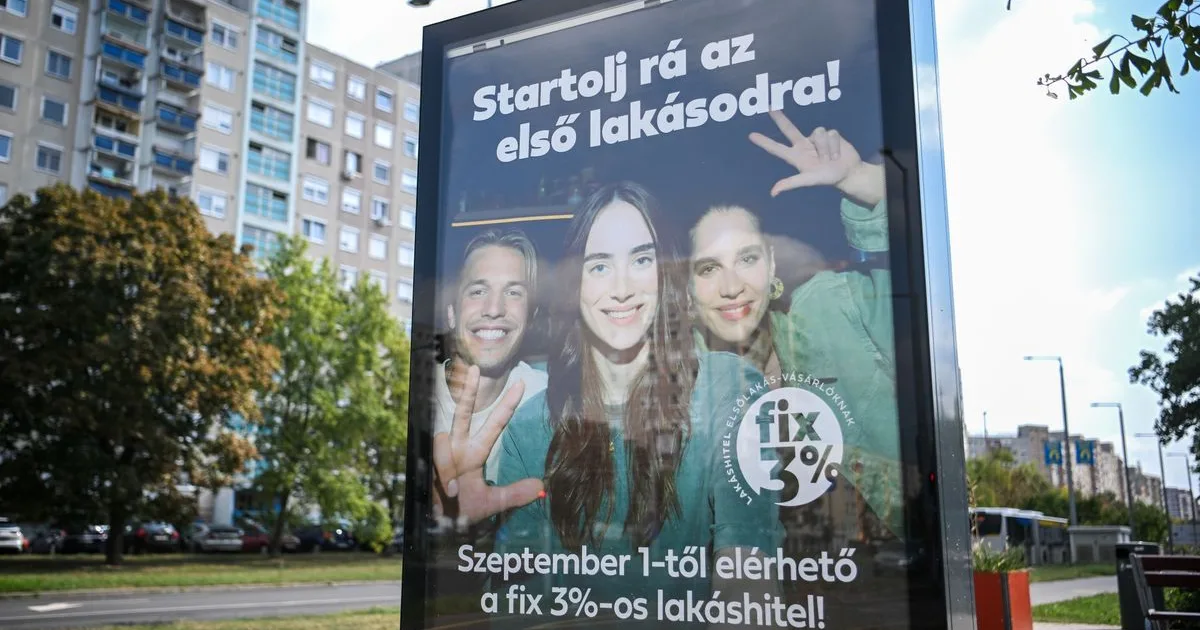
A 2027-es költségvetés bemutatásakor jelentették be, hogy az év végén megszűnik az Otthon Start program, helyét a Wekerle Plusz veszi át. Az új konstrukció az új építésű lakások vásárlását és építését továbbra is fix 3 százalékos hitellel támogatja, a használt ingatlanoknál viszont 5 százalékra emelkedik a kamat. A változás azért kiemelt jelentőségű, mert a magyar lakáspiacon az adásvételek döntő többsége használt ingatlanokat érint.
Milliókkal drágulhat egy átlagos hitel
Egy 50 millió forintos, 25 éves futamidejű lakáshitelnél a 3 százalékos kamattal havi 237 106 forint a törlesztőrészlet, az 5 százalékos kamattal már 292 295 forint – havonta több mint 55 ezer forint a különbség. A teljes futamidő alatt közel 16,6 millió forinttal kell többet visszafizetni. Egy 35 millió forintos kölcsön havi törlesztője 165 974 forintról 204 607 forintra emelkedik, ami 11,6 millió forintos többletterhet jelent. A piaci lakáshitelek kamatai jelenleg 5,99 és 7,49 százalék között mozognak, így az 5 százalékos támogatott hitel továbbra is kedvezőbb.
Az eladók alkupozíciója is gyengülhet
A dráguló finanszírozás miatt egyes vevők kisebb ingatlanban gondolkodhatnak, mások elhalaszthatják a vásárlást. Augusztusban már 13 százalékkal kevesebb lakás cserélt gazdát, mint júliusban, több szegmensben nőtt az alku mértéke és hosszabbodtak az értékesítési idők. A leginkább érintett ingatlanok között lehetnek a kisebb budapesti lakások és a panellakások.
A legnehezebb helyzetű fiatalok szorulhatnak ki
A Wekerle Plusz éppen azoknak nehezítheti meg az első otthon megszerzését, akik a leginkább rászorulnának a kedvezményes hitelre. Az alacsonyabb jövedelmű fiataloknak sokszor kizárólag a használt lakások jelentenek reális lehetőséget, ezek finanszírozása azonban 3 helyett 5 százalékos kamattal történhet. Egy 35 millió forintos kölcsön havi törlesztője közel 39 ezer forinttal emelkedhet, ami a hitelképességüket is veszélyeztetheti.
Már a bejelentés előtt lassult a kereslet
Január és szeptember között 2,2 millió telefonos érdeklődést mértek az eladó lakóingatlanok iránt, ami 20 százalékkal maradt el a 2025-ös szinttől, és 12 százalékos visszaesést jelent 2024 azonos időszakához képest. Az 5 százalékos kamat ugyanakkor továbbra is kedvezőbb a legtöbb piaci hitelajánlatnál.
Az új építésű lakások lehetnek a nyertesek
Az új építésű ingatlanoknál megmarad a 3 százalékos kedvezményes hitel, emellett a kormány a kedvezményes, 5 százalékos lakásáfa fenntartásáról is döntött. Az eltérő kamatozás miatt nőhet az új lakások versenyelőnye, különösen ott, ahol az új és a használt lakások ára között kicsi a különbség. A kínálat korlátozott: 2025-ben országosan mindössze 12 ezer új lakás épült.
Felújítási támogatás és lakástakarék is jön
Az energetikai korszerűsítésekhez legfeljebb 15 millió forintos, fix 3 százalékos hitel és akár 7,5 millió forintos vissza nem térítendő támogatás kapcsolódhat. A panellakásokban élők is részesülhetnek energiakorszerűsítési támogatásban, ami azért jelentős, mert Magyarországon több mint egymillióan élnek panellakásokban. Az új lakástakarék-támogatásnál az állam az első öt évben a befizetések 10 százalékát, a hatodik évtől 20 százalékát biztosíthatja.
Minden a részletszabályokon múlhat
Egyelőre nem ismert a maximálisan felvehető hitelösszeg, a futamidő felső határa, illetve az sem, hogy megmarad-e a jelenlegi 1,5 millió forintos négyzetméterár-korlát. Az új hitelt csak a 18 és 41 év közötti igénylők vehetik fel, akiknek másik lakóingatlanban nem lehet 50 százalékot elérő tulajdonrészük, és a megvásárolt ingatlanban legalább öt évig életvitelszerűen lakniuk kell. A már megkötött Otthon Start-szerződések változatlan feltételekkel maradnak érvényben.
