Kamatdöntés: már nem csak az a kérdés, hogy mikor lép a Fed, hanem hogy mekkora árat kell fizetni a súlyos infláció megfékezéséért
Az iráni háború és az elszálló olajárak egyre nagyobb nyomás alá helyezik az amerikai gazdaságot, miközben a makacs infláció miatt újabb kamatemelések fenyegetnek. A Fed egyelőre kivárhat, de a tartósan drága energia és az erős gazdasági növekedés miatt decemberben már újabb szigorítás jöhet, ami a pénzpiacokat is megrázhatja.
Egyre szűkül az amerikai jegybank mozgástere: miközben a gazdaság a vártnál erősebben teljesít, az infláció továbbra sem akar visszatérni a kívánt szintre. A Fed döntéshozói komoly dilemma előtt állnak, hiszen a túl korai szigorítás visszafoghatja a növekedést, a további halogatás viszont tartósan magasan tarthatja az árakat.
A 30 alapkezelő, stratéga és közgazdász részvételével készült felmérés szerint a válaszadók 93 százaléka arra számít, hogy az amerikai jegybank ezen a héten szünetet tart a kamatemelési ciklusban, 76 százalékuk viszont már a decemberi ülésen kamatemelést vár. Több mint felük szerint a Fed jövőre is szigorítani fog, átlagosan mintegy két kamatemeléssel.
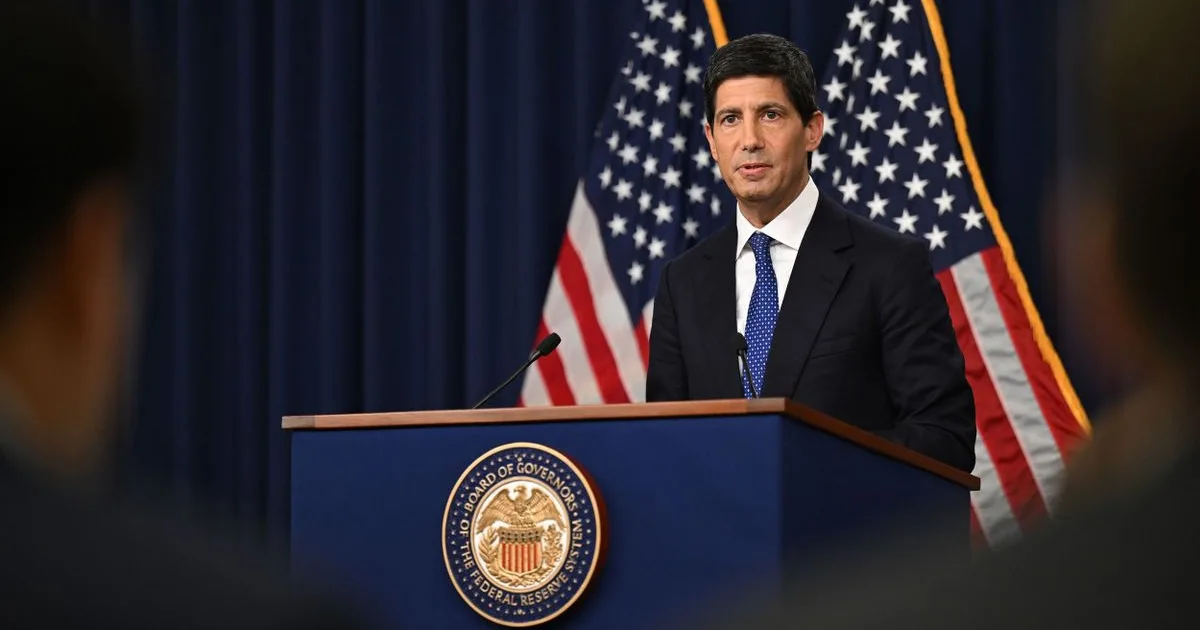
A Fed legutóbbi, 2026. szeptember 16-i kamatdöntésén 25 bázisponttal emelte az irányadó kamatot, így az amerikai jegybanki kamatsáv 3,75–4,00 százalékra nőtt. A döntés egyhangú volt, mind a 12 szavazati joggal rendelkező döntéshozó támogatta.
Richard Bernstein, a Janus Henderson Investors globális makrobefektetési vezetője szerint felfoghatatlan, hogy ennyire vonakodnak kamatot emelni egy elhúzódó monetáris és fiskális bőkezűséggel jellemezhető időszak után, amikor a nominális GDP 6–8 százalékkal növekszik, és az infláció előrejelző mutatói egységesen élénk árnyomást jeleznek.
A megkérdezettek 70 százaléka úgy látja, hogy az inflációs probléma jóval túlmutat az energiaárak emelkedésén. Az amerikai irányadó kőolajfajta árát hat hónap múlva hordónként 88 dollárra becsülik, ami magasabb a szeptemberi felmérésben szereplő 82 dollárnál, ugyanakkor elmarad a jelenlegi, 101 dolláros árszinttől.
Arra a kérdésre, hogy mit kellene tennie a Fednek a mostani ülésén, a válaszadók 30 százaléka az azonnali kamatemelés mellett foglalt állást. A megkérdezettek arra számítanak, hogy a kamatok változatlanul hagyásáról szóló döntéssel legalább két szavazati joggal rendelkező jegybanki döntéshozó nem ért majd egyet.
John Ryding, a Brean Capital LLC vezető gazdasági tanácsadója szerint az aggregált keresletre vonatkozó adatok és az inflációs számok egyértelműen azt jelzik, hogy komoly szükség van a kamatemelésre. Mark Zandi, a Moody’s Analytics vezető közgazdásza ugyanakkor úgy véli, hogy az infláció magas, de kevés jel utal arra, hogy tartósan beépülne a gazdaság működésébe, ezért most nincs itt az ideje újabb Fed-kamatemeléseknek.
Alessia Berardi, az Amundi Investment Institute globális makroökonómiai vezetője szerint a tartás nem azt jelenti, hogy a Fed elégedett lenne a helyzettel, inkább az adatalapú döntéshozatalhoz szükséges türelem tükröződik benne.
A számos sokk és kihívás ellenére a válaszadók továbbra is arra számítanak, hogy a gazdaság a potenciális növekedési ütem felett bővül. Az idei GDP-növekedési előrejelzés 2,4 százalékra emelkedett, a 2027-re vonatkozó prognózis pedig 2,2 százalék. Az amerikai gazdaság 2025-ben 2,05 százalékkal bővült. A fogyasztóiár-index éves növekedési üteme a szeptemberi 3,7 százalékról várhatóan 3,6 százalékra mérséklődik, jövőre pedig 2,6 százalékra csökkenhet.
A legnagyobb kockázatoknak az iráni háború elhúzódását és a mesterségesintelligencia-buborék kipukkanását tartják. Rob Morgan, a MOSAIC alelnöke és piaci stratégiája szerint az amerikai infláció letörésének leggyorsabb módja a vámok megszüntetése és az iráni háború lezárása lenne.
A magas kötvényhozamok okait illetően a válaszadók közel azonos arányban nevezték meg a magas inflációt, az erőteljes gazdasági növekedést, a jelentős államadósság-kibocsátást és a magasabb Fed-alapkamatra vonatkozó várakozásokat. A megkérdezettek átlagosan arra számítanak, hogy a tízéves amerikai államkötvény hozama idén 5 százalék felett marad, majd 2027-ben 4,8 százalékra csökken.
A kongresszusi választást szintén piaci kockázatnak tekintik: a válaszadók 63 százaléka szerint a jogi viták elhúzódó bizonytalanságot okozhatnak abban, hogy végül melyik párt ellenőrzi a Kongresszust. A válaszadók több mint fele szerint a legvalószínűbb eredmény az, hogy a demokraták mindkét házban többséget szereznek, a többség szerint ugyanakkor nem várható jelentős változás sem a személyi jövedelemadók, sem a vállalati adók területén, 41 százalék pedig magasabb költségvetési hiányra számít.
