Váratlan fordulat: mégsem úgy zárul az Otthon Start, ahogy korábban bejelentették
Október 28-tól a Wekerle Plusz váltja fel az Otthon Start programot, azonban a korábbi kedvezményes hitel nem tűnik el teljesen. A kormány átmeneti szabályokat vezetett be azok számára, akiknek a lakásvásárlása már folyamatban van.
Október 31-ig még megköthető a szerződés a régi feltételekkel
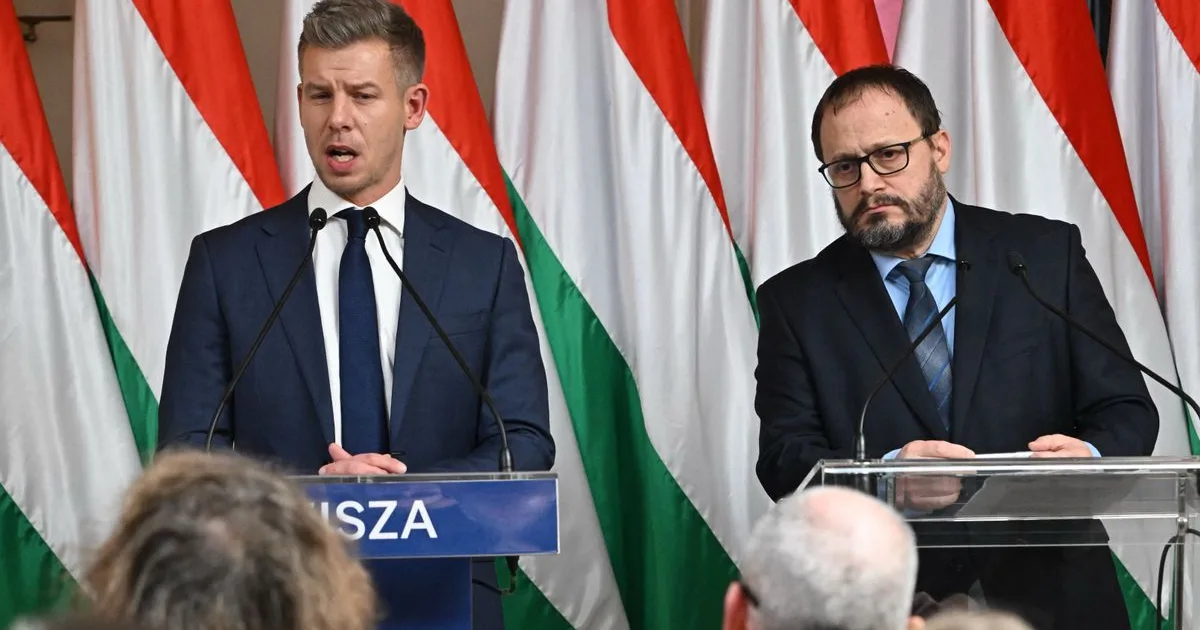
Magyar Péter miniszterelnök a Kármán András pénzügyminiszterrel és Kapitány István gazdasági és energetikai miniszterrel közösen tartott kormányzati tájékoztatón jelentette be a programváltást. A miniszterelnök Facebook-oldalán közölte: azok, akik október 31-ig megkötik az ingatlan adásvételi szerződését, november 15-ig még benyújthatják az Otthon Start-hitelkérelmüket a korábbi konstrukció feltételeivel.
A lakáspiaci szereplők korábban arra számítottak, hogy a programváltásra csak 2027. január 1-jén kerül sor, így a határidő több mint két hónappal előbbre került. Ez különösen azokat érintheti hátrányosan, akik még csak a lakáskeresésnél tartanak.
A már folyósított hitelek feltételei nem változnak
A már folyósított Otthon Start-hitelek feltételei változatlanok maradnak, az adósoknak a teljes futamidő alatt továbbra is a szerződésben rögzített, fix 3 százalékos kamatot kell fizetniük – írja a Világgazdaság.
Nem mindenki csúszik le a 3 százalékos hitelről
Azok az ügyfelek, akik már elindították a banki ügyintézést, de még nem született döntés az ügyükben, a korábbi szabályok szerinti elbírálásra is számíthatnak. Az építkezők szintén jogosultak maradhatnak a 3 százalékos hitelre, amennyiben teljesítik a vonatkozó átmeneti feltételeket. Nem elegendő azonban önmagában az előzetes hitelbírálat, a szóban megkötött megállapodás vagy az, hogy a vevő már kiválasztotta a megvásárolni kívánt ingatlant.
Egyelőre az sem tisztázott, hogy a foglalóval megerősített adásvételi előszerződéseket elfogadják-e a bankok – erről a részletes szabályozás és a pénzintézetek gyakorlata dönthet. Az érintett vásárlóknak november 15-ig a teljes hiteligénylési dokumentációt is össze kell állítaniuk, amely az adásvételi szerződés mellett munkáltatói igazolást, a társadalombiztosítási jogviszony igazolását, bankszámlakivonatokat és a köztartozásmentességet igazoló dokumentumokat is magában foglalhat. További nehézséget jelenthet, ha az adásvételi szerződés nem tartalmazza a finanszírozó bank által előírt rendelkezéseket, mivel ezek pótlása ügyvédi közreműködést és szerződésmódosítást tehet szükségessé. Használt lakások esetében a hitelkérelem benyújtásától a folyósításig általában négy-öt hét telik el, az egyszerre beérkező kérelmek pedig meghosszabbíthatják a banki ügyintézést.
A használt lakások vásárlói fizethetik meg a változás árát
Az október 28-án induló Wekerle Plusz egyik legfontosabb eltérése a korábbi otthonteremtési programtól, hogy a fix 3 százalékos kamatot kizárólag az új építésű lakások vásárlására és építésére tartja fenn. Használt ingatlan esetében már 5 százalékos kamattal számolhatnak az igénylők.
Egy 35 millió forintos, húszéves futamidejű lakáshitel havi törlesztőrészlete az Otthon Start konstrukciójában mintegy 194 ezer forint, az új programban viszont megközelíti a 231 ezer forintot. Ez havonta mintegy 37 ezer forintos többletkiadást, a teljes futamidő alatt pedig közel 8,9 millió forinttal magasabb visszafizetést jelenthet. A különbség különösen azoknak lehet jelentős, akik a korábbi, kedvezőbb feltételekre alapozva tervezték meg lakásvásárlásukat, de október 31-ig nem tudják megkötni az adásvételi szerződést.
45 éves korig igényelhető a Wekerle Plusz
A Wekerle Plusz másik lényeges változása az életkori korlátozás bevezetése. Az Otthon Starttal ellentétben az új konstrukciót csak a 18 és 45 év közötti igénylők vehetik igénybe. A kormány eredetileg 41 évben határozta volna meg a felső korhatárt, ezt azonban a keddi bejelentés szerint megemelte.
A hitel továbbra sem kötődik házassághoz vagy gyermekvállaláshoz, és többéves társadalombiztosítási jogviszonyt sem írnak elő. A maximálisan felvehető összeg 50 millió forint, a kamattámogatás legfeljebb 25 évig jár. A megvásárolt lakásban ugyanakkor legalább öt évig életvitelszerűen kell lakni, az ingatlant ez idő alatt nem lehet bérbe adni vagy irodaként hasznosítani. Az első lakás megszerzésére vonatkozó tulajdoni korlátozásoknál bizonyos kivételeket továbbra is figyelembe vesznek.
